PaysafeCard-paiements prépayés

- 2.69K Avis
- 4,2
- Téléchargements
- 10 000 000+
 Analyse par Appgk
Quand je veux payer en ligne sans utiliser directement ma carte bancaire, je cherche surtout une solution simple, compréhensible et facile à contrôler. C’est dans ce contexte que j’ai testé PaysafeCard-paiements prépayés, une application financière développée par paysafecard.com Wertkarten GmbH. Son principe est clair : utiliser PaysafeCard comme moyen de paiement prépayé pour régler certains achats sur Internet, sans communiquer les coordonnées de sa carte de crédit au commerçant.
L’application est gratuite et s’adresse à un public très large, avec une classification PEGI 3. Elle affiche une moyenne de 4,2 sur environ 197 000 évaluations, tandis que son volume de téléchargements dépasse les 10 millions. Ces chiffres ne remplacent évidemment pas une vérification personnelle, mais ils montrent que le service est bien installé dans les habitudes de nombreux utilisateurs.
Une approche prépayée qui change la façon de payer en ligne
La différence principale avec une carte bancaire classique est que je ne donne pas directement accès à mon compte courant lors du paiement. Je m’appuie sur un crédit prépayé, ce qui permet de séparer une dépense en ligne du reste de mes finances. Pour quelqu’un qui souhaite limiter son exposition ou mieux encadrer un budget consacré aux achats numériques, cette séparation est intéressante.
Je trouve ce fonctionnement particulièrement pertinent dans trois situations. D’abord, lorsqu’un site accepte PaysafeCard mais ne propose pas le moyen de paiement que j’utilise habituellement. Ensuite, quand je préfère utiliser une somme définie à l’avance plutôt que de laisser une carte bancaire enregistrée sur plusieurs plateformes. Enfin, pour offrir à un proche une possibilité de paiement en ligne sans lui transmettre les informations d’un compte bancaire.
Il faut toutefois comprendre que ce n’est pas une banque mobile complète. L’application ne remplace pas un compte courant, une carte de paiement traditionnelle ou un portefeuille numérique universel. Sa valeur dépend donc beaucoup des sites et services qui acceptent effectivement PaysafeCard. Avant de choisir cette solution, je vérifie toujours que le commerçant visé prend bien en charge ce moyen de paiement.
Le résumé affiché en boutique, « Paie en ligne sans carte de crédit », décrit assez bien l’idée générale, mais il ne suffit pas à expliquer les habitudes à adopter. La vraie question n’est pas seulement de savoir si le paiement fonctionne : c’est de savoir comment je garde la main sur mon budget, mes données et mes identifiants pendant toute l’opération.
Ce que j’ai regardé en premier : le contrôle du compte
Dans une application financière, je prête davantage attention aux contrôles disponibles qu’à l’apparence de l’écran d’accueil. Je veux savoir où consulter mon solde, comment vérifier une opération et quelles étapes sont nécessaires avant de confirmer un paiement. Avec PaysafeCard, l’intérêt repose justement sur cette logique de montant prépayé : je peux décider à l’avance de la somme que je souhaite consacrer à un usage donné.
Nos actualités à lire ensuite
Voir toutes les actualités
Cette méthode demande une discipline simple, mais importante. Je conseille de noter mentalement le montant chargé et de vérifier le solde avant un achat plutôt que de supposer qu’il reste suffisamment de crédit. Un paiement refusé ne signifie pas forcément que l’application fonctionne mal ; il peut simplement révéler que le montant disponible ne couvre pas la transaction ou que le commerçant impose ses propres conditions.
Un autre réflexe utile consiste à ne pas confondre le solde prépayé avec une autorisation générale de dépense. Le fait d’avoir un crédit disponible ne rend pas chaque achat souhaitable. Pour les achats impulsifs, le prépayé peut limiter l’exposition d’un compte bancaire, mais il ne remplace pas une décision réfléchie. Je considère donc l’application comme un outil de cadrage, pas comme une protection contre toutes les mauvaises décisions.
Les meilleurs aspects de PaysafeCard-paiements prépayés
Points à retenir à propos de PaysafeCard-paiements prépayés
La version actuelle est la 26.15.0 et l’application fonctionne à partir d’Android 9. Pour moi, cette information compte surtout si j’utilise un appareil plus ancien : il vaut mieux vérifier la compatibilité avant de prévoir un paiement important. Une application financière qui ne peut pas être installée ou mise à jour au moment voulu devient vite une source de stress, même si le principe du service reste simple.
Les moments où je reste attentif à mes données
Le prépayé peut réduire la quantité d’informations bancaires que je communique à un site, mais cela ne veut pas dire que toute la transaction devient anonyme ou sans risque. Je dois toujours faire attention au site marchand, à l’écran de connexion et au destinataire du paiement. Les informations saisies dans l’application ou sur le service utilisé doivent être traitées avec la même prudence que celles d’un autre outil financier.
Je vérifie notamment que je suis bien dans l’application officielle, que l’adresse du site marchand est correcte et que je ne suis pas arrivé sur une page à partir d’un message douteux. Une demande urgente de code, une promesse de remboursement inattendue ou une page qui imite mal l’interface habituelle sont des signaux qui doivent me faire arrêter la procédure. Le moyen de paiement ne suffit pas à rendre une page fiable.
Le bon réflexe est de limiter les informations partagées à ce qui est réellement nécessaire. Je n’enregistre pas mes codes dans une note visible, je ne les envoie pas par message et je ne les communique pas à une personne qui prétend travailler pour le service. Cette prudence est particulièrement importante avec les cartes prépayées, car un code transmis à la mauvaise personne peut être utilisé avant que je comprenne ce qui s’est passé.
Je prends aussi le temps de lire les écrans de confirmation. Dans un parcours de paiement, la pression vient souvent de la vitesse : on veut terminer l’achat et on valide machinalement. Pourtant, le nom du marchand, le montant et la destination du paiement sont les éléments que je dois contrôler avant toute confirmation. Cette vérification ne prend que quelques secondes et évite de traiter une erreur comme un simple problème technique.
Un cas concret : encadrer un achat numérique
Imaginons que je veuille acheter un service numérique auprès d’un site qui accepte PaysafeCard, mais que je ne souhaite pas utiliser ma carte bancaire principale. Je commence par définir un budget précis, puis je m’assure que le montant disponible couvre l’achat. Je sélectionne ensuite PaysafeCard au moment du paiement et je relis attentivement les informations affichées avant de confirmer.
Captures d’écran
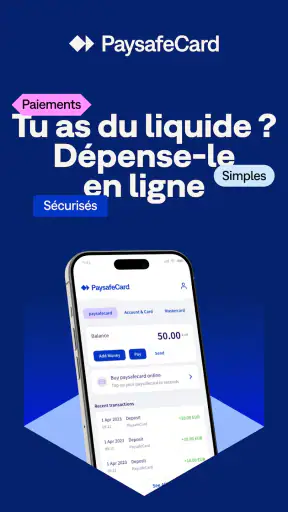
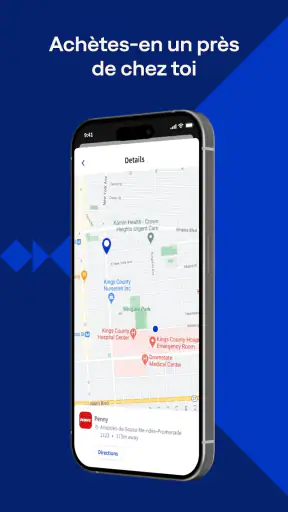
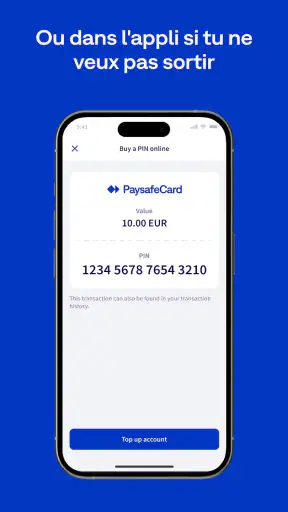
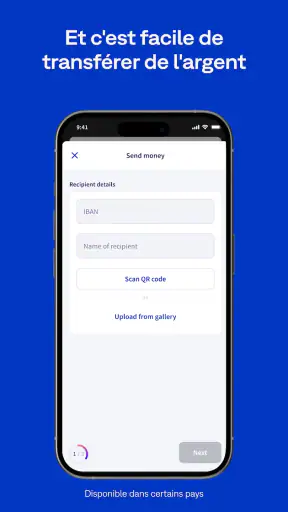
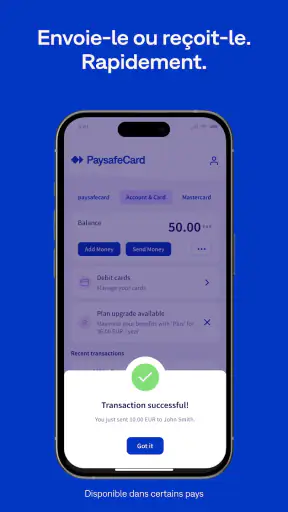
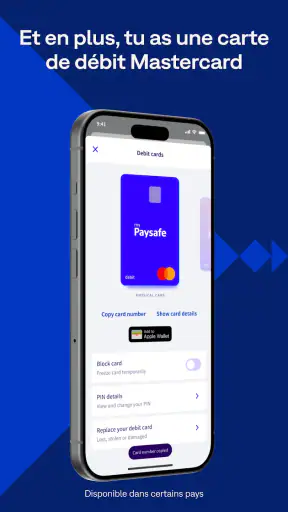
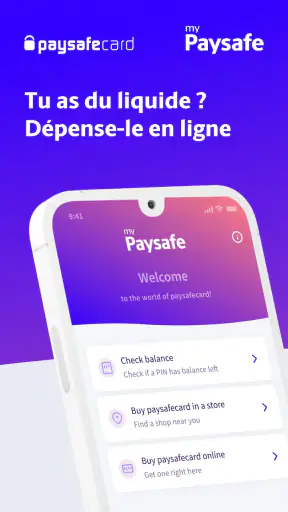
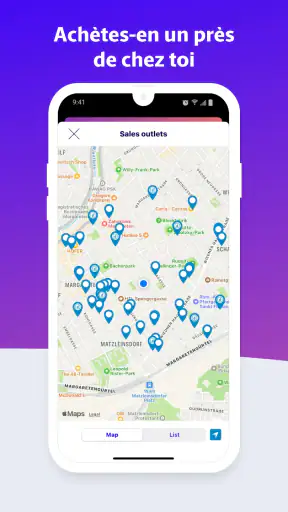
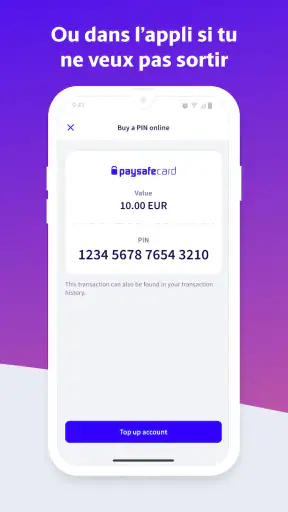
Après l’opération, je conserve la trace du montant utilisé et je vérifie le solde restant. Cette dernière étape est souvent négligée, alors qu’elle m’aide à savoir si je peux effectuer un second achat ou si je dois m’arrêter là. Elle est également utile lorsque plusieurs membres d’un foyer utilisent le même type de crédit : chacun sait mieux ce qui reste disponible.
Dans ce scénario, l’application est plus intéressante qu’une carte bancaire enregistrée en permanence sur le site marchand. Elle crée une étape volontaire entre mon argent principal et l’achat. En revanche, si je réalise fréquemment des dépenses récurrentes auprès de nombreux services, cette étape supplémentaire peut devenir pénible. Une carte bancaire ou un portefeuille numérique reconnu sera alors souvent plus rapide.
Ce que cette solution apporte face aux alternatives habituelles
Face à une carte bancaire, PaysafeCard offre surtout une séparation entre le paiement en ligne et le compte principal. C’est un avantage concret pour les utilisateurs qui ne veulent pas enregistrer leur carte sur chaque plateforme. La contrepartie est une flexibilité moindre : il faut disposer du bon moyen prépayé, surveiller le crédit disponible et accepter que tous les marchands ne l’acceptent pas.
Face à un portefeuille numérique, l’expérience peut sembler moins fluide si je dois gérer un crédit prépayé au lieu de sélectionner directement une carte ou un compte déjà associé. Les portefeuilles sont généralement plus pratiques pour centraliser plusieurs moyens de paiement et suivre des achats fréquents. PaysafeCard me paraît donc mieux adapté à un besoin ciblé qu’à la gestion quotidienne de toutes mes dépenses.
Face à des espèces utilisées dans un point de vente, la solution apporte une utilité pour les paiements en ligne, là où l’argent liquide ne fonctionne pas. Mais cette commodité numérique s’accompagne d’une responsabilité supplémentaire : protéger les codes, vérifier les pages et surveiller les opérations. Le prépayé n’est pas une raison pour baisser la garde.
Pour un adolescent ou un utilisateur qui débute dans les achats en ligne, le modèle peut être plus facile à comprendre qu’une carte bancaire avec une limite de crédit ou un compte directement relié à l’épargne familiale. Il reste toutefois préférable que l’adulte responsable explique les règles de base : ne jamais partager un code, ne pas répondre aux demandes urgentes et demander de l’aide en cas de doute.
Les limites qui peuvent changer mon avis
La première limite est l’acceptation. Même si le service est connu, je ne peux pas supposer qu’il sera disponible partout. Pour un achat urgent, je vérifie le moyen de paiement avant de consacrer du temps à créer ou préparer une transaction. Si le commerçant n’accepte pas PaysafeCard, l’application ne m’apportera aucune solution de remplacement immédiate.
La deuxième limite est la gestion du solde. Une carte bancaire me permet généralement de payer directement depuis mon compte, alors qu’une solution prépayée exige de penser à la somme disponible. Cette contrainte peut être une qualité lorsqu’elle m’aide à respecter un budget, mais elle devient une friction si je dois effectuer plusieurs achats rapprochés ou régler un montant variable.
La troisième concerne le dépannage. Lorsqu’un paiement ne se déroule pas comme prévu, je dois distinguer plusieurs possibilités : solde insuffisant, problème du marchand, erreur de saisie ou difficulté liée au compte. Le réflexe le plus utile est de conserver les informations de la transaction, de ne pas multiplier les tentatives au hasard et de consulter les indications officielles du service avant de recommencer.
Je ne choisirais pas cette application comme unique solution si j’ai besoin de paiements réguliers, d’abonnements nombreux ou d’une vision complète de mes finances. Dans ce cas, une banque mobile ou un portefeuille numérique offrant une gestion plus centralisée me semblerait plus adapté. En revanche, pour une dépense ponctuelle et volontairement séparée de mon compte principal, le modèle reste cohérent.
Comment je l’utiliserais avec davantage de sécurité
Je commence par installer l’application uniquement depuis la boutique officielle et je garde mon système compatible et à jour. Ensuite, je protège l’accès à mon téléphone et j’évite d’effectuer un paiement sur un réseau ou un appareil que je ne contrôle pas. Ces précautions ne sont pas propres à PaysafeCard, mais elles sont particulièrement pertinentes dès qu’un service manipule un crédit utilisable en ligne.
Je prépare aussi la transaction avant d’ouvrir l’écran de paiement. Je vérifie le nom du commerçant, le montant prévu et la raison de l’achat. Cette méthode réduit le risque de valider une opération sous le coup de la précipitation. Si une page me demande de transmettre un code à quelqu’un plutôt que de l’utiliser dans le parcours normal, je considère cela comme une raison suffisante pour interrompre la démarche.
Pour un usage familial, je préfère définir une règle claire : une somme déterminée, un objectif précis et une vérification après l’achat. Cette organisation rend le prépayé plus utile qu’un simple moyen de paiement occasionnel. Elle aide aussi à expliquer à un nouvel utilisateur pourquoi le solde, les codes et les confirmations doivent rester personnels.
Enfin, je garde en tête que la confiance ne repose pas seulement sur le nombre d’utilisateurs ou sur la note affichée dans la boutique. Je regarde les contrôles réellement accessibles, les étapes de confirmation et ma capacité à comprendre ce qui se passe. Le développeur, paysafecard.com Wertkarten GmbH, fournit un service connu dans la catégorie finance, mais c’est mon comportement qui détermine une grande partie de la sécurité pratique.
À qui je recommande l’application
Je la recommande aux personnes qui veulent payer en ligne sans utiliser directement une carte de crédit, qui apprécient les budgets séparés et qui acceptent de vérifier l’acceptation du service avant chaque achat. Elle peut également convenir à quelqu’un qui souhaite limiter la somme exposée sur un site marchand ou offrir un moyen de paiement prépayé facile à encadrer.
Je la recommande moins à ceux qui recherchent une application bancaire complète, des paiements récurrents sans intervention ou une compatibilité garantie avec tous les sites. Si mon objectif principal est la rapidité et la centralisation de plusieurs cartes, je choisirais plutôt une solution bancaire ou un portefeuille numérique déjà intégré à mes habitudes.
Après mon essai, mon avis est donc favorable, mais volontairement mesuré. PaysafeCard-paiements prépayés répond bien à un besoin précis : payer en ligne avec un crédit prépayé et garder une distance avec sa carte bancaire principale. Sa force vient de cette simplicité et de ce contrôle budgétaire, tandis que ses limites apparaissent dès que je demande une solution universelle ou totalement automatisée.
Pour moi, le meilleur usage consiste à préparer chaque paiement, vérifier le marchand, protéger soigneusement les codes et contrôler le solde après l’opération. Si ces quelques habitudes ne me dérangent pas, l’application est une option pratique et gratuite dans la catégorie finance. Si je préfère ne jamais gérer de crédit prépayé ou si mes achats se font surtout auprès de services incompatibles, une autre méthode sera plus confortable.
FAQ sur PaysafeCard-paiements prépayés
Qu’est-ce que PaysafeCard et comment fonctionne ce service de paiement prépayé ?
PaysafeCard est un moyen de paiement prépayé qui permet de régler des achats en ligne sans utiliser directement une carte bancaire ni communiquer ses coordonnées bancaires au marchand. Après avoir acheté un code PaysafeCard auprès d’un point de vente ou d’un canal autorisé, vous saisissez les chiffres demandés lors du paiement. Le montant disponible est alors déduit du solde du code.
L’application PaysafeCard est-elle gratuite à télécharger et à utiliser ?
Le téléchargement de l’application PaysafeCard est généralement gratuit, mais certaines opérations peuvent entraîner des frais selon votre pays, le type de transaction, la durée d’inactivité ou les conditions appliquées à votre compte. Avant de confirmer une opération, consultez toujours le récapitulatif affiché dans l’application et la grille tarifaire officielle. Les frais et fonctionnalités peuvent varier selon la région.
Est-il nécessaire de créer un compte pour utiliser PaysafeCard ?
Un compte n’est pas forcément indispensable pour chaque paiement, car un code prépayé peut parfois être utilisé directement chez un commerçant compatible. Toutefois, la création d’un compte PaysafeCard peut faciliter la gestion des codes, le suivi du solde, l’accès à certaines fonctions et la sécurisation des transactions. Selon le pays et les montants concernés, une vérification d’identité peut également être demandée.
Où peut-on utiliser PaysafeCard pour effectuer des paiements en ligne ?
PaysafeCard est accepté par de nombreux services en ligne, notamment certaines plateformes de jeux vidéo, de divertissement, de paris, de services numériques et de commerce électronique. La disponibilité dépend toutefois du pays, du commerçant et des conditions de chaque plateforme. Avant d’acheter un code, vérifiez que le logo PaysafeCard apparaît bien parmi les moyens de paiement proposés afin d’éviter une utilisation impossible.
Que faire si le code PaysafeCard ne fonctionne pas ou si je soupçonne une fraude ?
Si un code ne fonctionne pas, vérifiez d’abord que les chiffres ont été saisis correctement, que le code correspond à votre pays et que son solde n’a pas déjà été utilisé. Ne communiquez jamais votre code par téléphone, message ou capture d’écran à une personne prétendant représenter un support technique. En cas de problème ou de suspicion de fraude, contactez rapidement l’assistance officielle PaysafeCard et conservez le reçu d’achat.